
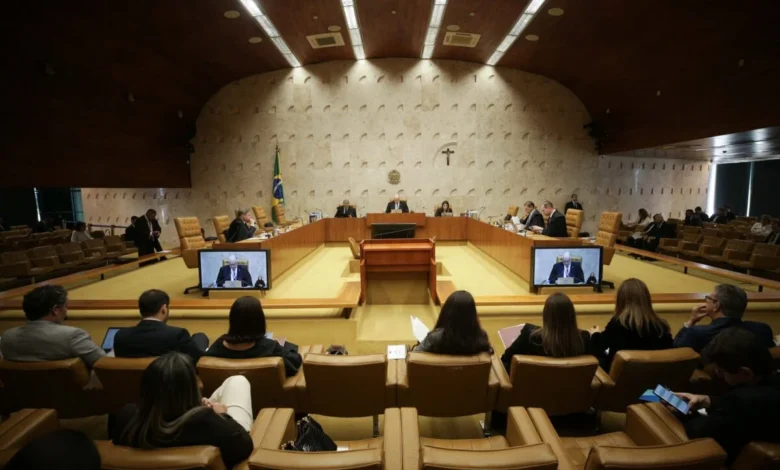
O Supremo Tribunal Federal (STF) formou maioria para considerar constitucional a cobrança de Imposto de Renda sobre lucros e rendimentos obtidos por brasileiros em estruturas mantidas no exterior, como empresas controladas, fundos e trusts. O julgamento ocorre em um momento de pressão sobre as contas públicas e de incertezas econômicas provocadas pelo chamado tarifaço anunciado pelos Estados Unidos contra produtos brasileiros.
A análise do Supremo envolve as regras estabelecidas pela Lei 14.754, aprovada pelo Congresso Nacional em 2023. A norma alterou a forma de tributação de investimentos no exterior e determinou que determinados lucros sejam informados e tributados anualmente, mesmo quando os recursos não tenham sido transferidos para o Brasil.
O modelo anterior permitia, em determinadas situações, que o imposto fosse pago somente quando o lucro fosse efetivamente distribuído ao beneficiário. Com a mudança, os ganhos de empresas controladas por residentes no país passaram a ser considerados na declaração anual do Imposto de Renda, com alíquota de 15%, observadas as condições previstas na legislação.
A regra também alcança aplicações financeiras realizadas fora do país. Nesse caso, os rendimentos passaram a ser submetidos a uma tributação anual específica. A legislação prevê ainda normas para a declaração de bens e direitos mantidos em estruturas como trusts, mecanismo utilizado para administrar patrimônio em nome de terceiros.
Os questionamentos apresentados ao STF sustentam que a cobrança poderia violar princípios constitucionais, como o da capacidade contributiva, da anterioridade e da vedação à cobrança de tributos sobre renda ainda não disponibilizada ao contribuinte. Também foram levantadas preocupações relacionadas à possibilidade de dupla tributação e à segurança jurídica.
De outro lado, a União argumenta que a legislação busca impedir o diferimento indefinido do pagamento de impostos. Segundo o governo, sem a mudança, contribuintes poderiam manter lucros no exterior por longos períodos sem recolher tributos, ainda que tivessem controle sobre essas empresas e pudessem decidir quando os valores seriam distribuídos.
A maioria formada no julgamento representa uma sinalização favorável à política de combate ao adiamento artificial de impostos e à utilização de estruturas internacionais para reduzir a carga tributária. A decisão também reforça a possibilidade de o Congresso criar mecanismos específicos para alcançar rendimentos obtidos por residentes brasileiros fora do território nacional.
O resultado ocorre em meio a um cenário de maior atenção às receitas públicas. O tarifaço anunciado pelo governo do presidente Donald Trump, com a previsão de tarifas elevadas sobre produtos brasileiros, ampliou as preocupações sobre crescimento econômico, arrecadação e necessidade de medidas para equilibrar as contas do governo.
Apesar da maioria, o julgamento ainda precisa ser concluído formalmente, com a proclamação do resultado e a definição de eventuais ressalvas. O STF também poderá estabelecer orientações sobre o alcance da decisão, especialmente em relação a períodos anteriores, à compensação de impostos pagos no exterior e ao tratamento de diferentes tipos de estruturas patrimoniais.
A manutenção da lei tende a preservar a cobrança iniciada a partir do ano-calendário de 2024. Contribuintes que possuem empresas, fundos ou outros investimentos no exterior deverão continuar observando as regras de declaração e recolhimento previstas na legislação, inclusive quanto à documentação necessária para comprovar os ativos e os tributos eventualmente pagos em outros países.

